Domain region-mittelfranken.de kaufen?
Wir ziehen mit dem Projekt
region-mittelfranken.de um.
Sind Sie am Kauf der Domain
region-mittelfranken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain region-mittelfranken.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **

Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
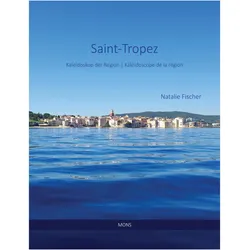
Saint-Tropez Kultur und Traditionen, Reisebücher von Natalie FischerDer Reisebericht "Saint-Tropez Kultur und Traditionen" von Natalie Fischer lädt Leser*innen ein, die faszinierende Welt von Saint-Tropez und seiner Umgebung zu entdecken. Dieses aussergewöhnliche Werk kombiniert die Elemente eines Fotobildbandes mit einem tiefgehenden Reisebericht und einer Anthologie, die die kulturellen und traditionellen Facetten dieser berühmten Region beleuchtet. Leser*innen erhalten einen einzigartigen Einblick hinter die Kulissen, der sowohl die Schönheit der Landschaft als auch die reiche Geschichte und die lebendige Kultur von Saint-Tropez einfängt. Mit 240 Seiten bietet das Buch eine umfassende Erkundung, die sowohl für Reisende als auch für Kulturinteressierte von grossem Wert ist. Die Kombination aus eindrucksvollen Fotografien und informativen Texten macht dieses Buch zu einem unverzichtbaren Begleiter für alle, die mehr über diese ikonische Destination erfahren möchten.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur Konfession Region, Fachbücher von Bernhard H. BonkhoffDer Aufsatzband "Kultur Konfession Religion" vereint 34 bedeutende Arbeiten des Theologen und Historikers Bernhard H. Bonkhoff, die über einen Zeitraum von 40 Jahren entstanden sind. Die Beiträge sind thematisch und chronologisch geordnet, was einen tiefen Einblick in die komplexen Verflechtungen zwischen Südwestdeutschland, dem Elsass und Lothringen ermöglicht. Die Reformation in der Region, insbesondere in der Metropole Strassburg, wird ebenso behandelt wie Aspekte der Kirchengeschichte, Orgel- und Glockenkunde sowie Fragen des Kirchenbaus und der Kunstgeschichte. Die aktualisierte Bebilderung und die Berücksichtigung neuerer Literatur machen dieses Werk zu einer wertvollen Ressource für Interessierte an der regionalen Kultur und Geschichte.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Wann verjährt die Gewerbesteuer?
Die Verjährungsfrist für die Gewerbesteuer beträgt vier Jahre. Das bedeutet, dass das Finanzamt innerhalb von vier Jahren nach Ablauf des jeweiligen Veranlagungszeitraums einen Steuerbescheid erlassen muss. Wenn das Finanzamt innerhalb dieser Frist keinen Bescheid erlässt, verjährt der Anspruch auf die Gewerbesteuer und der Steuerpflichtige ist nicht mehr zur Zahlung verpflichtet. Es ist jedoch wichtig zu beachten, dass bestimmte Handlungen, wie z.B. eine Steuererklärung abzugeben, die Verjährung hemmen können. Es ist daher ratsam, sich frühzeitig über die Verjährungsfristen und mögliche Hemmungsgründe zu informieren. **


Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig?
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig? Dies hängt von der individuellen steuerlichen Situation ab. Grundsätzlich sind Erstattungszinsen als Einnahmen zu betrachten und somit steuerpflichtig. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Erstattungszinsen als Schadensersatz oder Entschädigungszahlung gelten. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue steuerliche Behandlung der Gewerbesteuer Erstattungszinsen zu klären. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
WANDBILD architektur landschaft naturIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Saint-Tropez Kultur und Traditionen, Reisebücher von Natalie FischerDer Reisebericht "Saint-Tropez Kultur und Traditionen" von Natalie Fischer lädt Leser*innen ein, die faszinierende Welt von Saint-Tropez und seiner Umgebung zu entdecken. Dieses aussergewöhnliche Werk kombiniert die Elemente eines Fotobildbandes mit einem tiefgehenden Reisebericht und einer Anthologie, die die kulturellen und traditionellen Facetten dieser berühmten Region beleuchtet. Leser*innen erhalten einen einzigartigen Einblick hinter die Kulissen, der sowohl die Schönheit der Landschaft als auch die reiche Geschichte und die lebendige Kultur von Saint-Tropez einfängt. Mit 240 Seiten bietet das Buch eine umfassende Erkundung, die sowohl für Reisende als auch für Kulturinteressierte von grossem Wert ist. Die Kombination aus eindrucksvollen Fotografien und informativen Texten macht dieses Buch zu einem unverzichtbaren Begleiter für alle, die mehr über diese ikonische Destination erfahren möchten.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur Konfession Region, Fachbücher von Bernhard H. BonkhoffDer Aufsatzband "Kultur Konfession Religion" vereint 34 bedeutende Arbeiten des Theologen und Historikers Bernhard H. Bonkhoff, die über einen Zeitraum von 40 Jahren entstanden sind. Die Beiträge sind thematisch und chronologisch geordnet, was einen tiefen Einblick in die komplexen Verflechtungen zwischen Südwestdeutschland, dem Elsass und Lothringen ermöglicht. Die Reformation in der Region, insbesondere in der Metropole Strassburg, wird ebenso behandelt wie Aspekte der Kirchengeschichte, Orgel- und Glockenkunde sowie Fragen des Kirchenbaus und der Kunstgeschichte. Die aktualisierte Bebilderung und die Berücksichtigung neuerer Literatur machen dieses Werk zu einer wertvollen Ressource für Interessierte an der regionalen Kultur und Geschichte.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Wann verjährt die Gewerbesteuer?
Die Verjährungsfrist für die Gewerbesteuer beträgt vier Jahre. Das bedeutet, dass das Finanzamt innerhalb von vier Jahren nach Ablauf des jeweiligen Veranlagungszeitraums einen Steuerbescheid erlassen muss. Wenn das Finanzamt innerhalb dieser Frist keinen Bescheid erlässt, verjährt der Anspruch auf die Gewerbesteuer und der Steuerpflichtige ist nicht mehr zur Zahlung verpflichtet. Es ist jedoch wichtig zu beachten, dass bestimmte Handlungen, wie z.B. eine Steuererklärung abzugeben, die Verjährung hemmen können. Es ist daher ratsam, sich frühzeitig über die Verjährungsfristen und mögliche Hemmungsgründe zu informieren. **
-
Wann entfällt die Gewerbesteuer?
Die Gewerbesteuer entfällt, wenn ein Unternehmen keinen Gewinn erwirtschaftet, da die Steuer auf den Gewinn eines Unternehmens erhoben wird. Wenn ein Unternehmen Verluste macht, wird keine Gewerbesteuer fällig. Zudem gibt es Freibeträge, bis zu denen keine Gewerbesteuer gezahlt werden muss. In manchen Fällen können auch bestimmte Betriebe oder Organisationen von der Gewerbesteuer befreit werden, beispielsweise gemeinnützige Organisationen. Die genauen Voraussetzungen für eine Befreiung von der Gewerbesteuer können je nach Bundesland und individueller Situation variieren. **
-
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig?
Sind Gewerbesteuer Erstattungszinsen steuerpflichtig? Dies hängt von der individuellen steuerlichen Situation ab. Grundsätzlich sind Erstattungszinsen als Einnahmen zu betrachten und somit steuerpflichtig. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Erstattungszinsen als Schadensersatz oder Entschädigungszahlung gelten. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue steuerliche Behandlung der Gewerbesteuer Erstattungszinsen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.